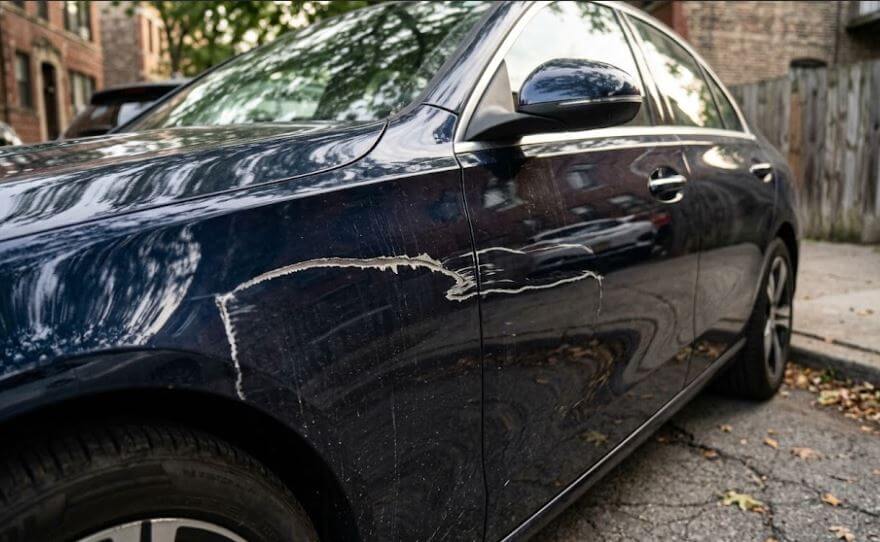
Torni al parcheggio e trovi una lunga rigatura sulla fiancata. Oppure uno specchietto rotto, una portiera ammaccata volontariamente o la carrozzeria imbrattata. Superato il primo momento di rabbia, arriva una domanda molto concreta: l'assicurazione paga i danni provocati da un atto vandalico?
La normale RC Auto non basta. Per essere rimborsati dei danni causati intenzionalmente da terzi al proprio veicolo è generalmente necessaria una garanzia accessoria contro gli atti vandalici. E anche quando questa copertura è presente nella polizza, è importante controllare franchigie, scoperti, massimali ed esclusioni.
Non ogni danno trovato sulla carrozzeria è automaticamente classificabile come vandalismo. L'elemento caratteristico è normalmente la volontarietà del danneggiamento da parte di terzi.
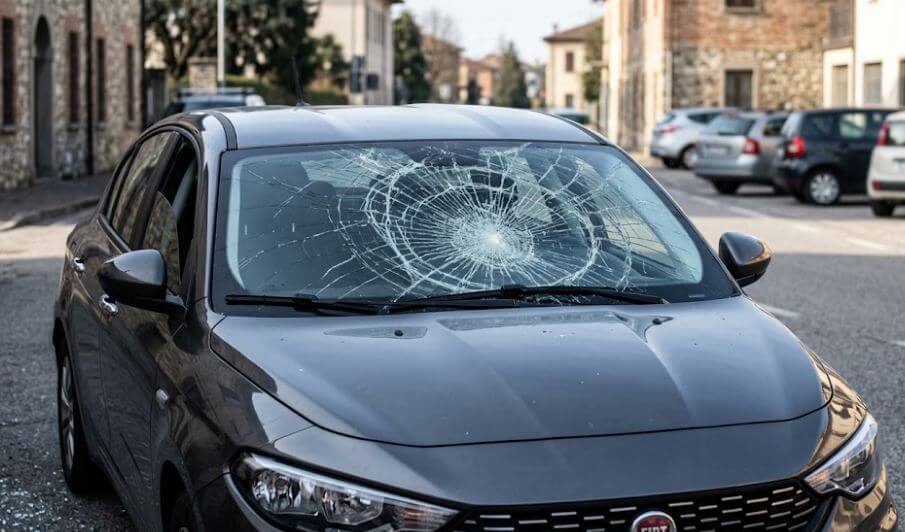
Tra gli esempi più intuitivi ci sono la carrozzeria rigata volontariamente con una chiave o un altro oggetto, gli specchietti divelti, i fari rotti, le gomme tagliate, le ammaccature provocate intenzionalmente oppure l'auto imbrattata con vernice.
La situazione diventa meno immediata quando non è possibile capire come sia nato il danno. Una portiera ammaccata in un parcheggio potrebbe essere stata colpita volontariamente, ma anche da un altro automobilista durante una manovra. Ed è proprio per questo che, prima di considerare automaticamente coperto qualsiasi danno, bisogna verificare le condizioni previste dalla propria polizza.
No, la RC Auto obbligatoria ha un'altra funzione: copre, nei limiti e secondo le condizioni previste, i danni causati a terzi durante la circolazione.
Per proteggere la propria automobile dai danneggiamenti volontari è necessario avere sottoscritto una garanzia accessoria specifica per gli atti vandalici oppure un pacchetto assicurativo che comprenda questa eventualità.
È quindi utile controllare il contratto senza affidarsi semplicemente al ricordo di avere una polizza definita genericamente come “completa”. Due assicurazioni apparentemente simili possono avere condizioni molto diverse.
Le condizioni cambiano da compagnia a compagnia, ma la garanzia può comprendere diversi danneggiamenti volontari provocati da persone estranee al proprietario del veicolo.
Il caso classico è la carrozzeria rigata volontariamente, ma possono rientrare nella copertura anche la rottura intenzionale di parti esterne, ammaccature, danneggiamenti dei cristalli o degli pneumatici e altri danni provocati deliberatamente.
Non bisogna però dare per scontato che qualsiasi componente sia sempre compreso. Alcune polizze possono prevedere esclusioni specifiche oppure richiedere garanzie differenti per determinati eventi.
Prima di sottoscrivere la copertura, quindi, vale la pena leggere non soltanto la frase “atti vandalici”, ma anche che cosa viene effettivamente considerato indennizzabile.
Non necessariamente. Questo è uno degli aspetti che può creare maggiore confusione.
Un'auto rigata intenzionalmente durante la notte non è esattamente la stessa situazione di una vettura danneggiata durante una manifestazione, un tumulto o altri eventi collettivi.
A seconda del contratto assicurativo, atti vandalici ed eventi sociopolitici possono essere inclusi nella stessa garanzia oppure essere disciplinati separatamente. Anche in questo caso non esiste una risposta valida per qualsiasi compagnia: bisogna leggere le condizioni della propria polizza.
Avere la garanzia contro gli atti vandalici non significa necessariamente ricevere dall'assicurazione l'intero costo della riparazione.
Una polizza può prevedere una franchigia, cioè una somma che rimane a carico dell'assicurato. Se, per esempio, il danno è relativamente modesto e la franchigia è elevata, il rimborso potrebbe essere molto limitato o addirittura non esserci.
Lo scoperto, invece, viene generalmente espresso come percentuale del danno e può essere accompagnato da un importo minimo.
È un dettaglio da valutare soprattutto al momento dell'acquisto della polizza. Due coperture con premi differenti non vanno confrontate soltanto guardando quanto costano ogni anno: una garanzia leggermente più economica ma con franchigia molto alta potrebbe rivelarsi meno interessante proprio nel momento in cui serve.
La prima cosa da evitare è cancellare le prove del danno. Prima di spostare l'auto, quando la posizione lo permette e non crea problemi alla circolazione, è utile fotografare accuratamente il veicolo e la zona circostante.
Scatta immagini sia ravvicinate sia più ampie. Se nelle vicinanze sono presenti telecamere di un'attività commerciale, di un'autorimessa o di altre strutture, può essere utile segnalarne la presenza quando presenti la denuncia.
Contatta quindi la tua compagnia assicurativa per conoscere la procedura prevista dal contratto. In caso di vandalismo può essere richiesta anche una denuncia alle autorità, documento che servirà poi per aprire la pratica di risarcimento.
Evita inoltre di procedere immediatamente alla riparazione prima di aver verificato le modalità richieste dall'assicurazione. Potrebbe essere necessario attendere una perizia oppure utilizzare una carrozzeria convenzionata, a seconda delle condizioni contrattuali.
Lo scenario cambia se il responsabile del danneggiamento viene individuato. Una telecamera potrebbe aver ripreso chiaramente l'accaduto oppure potrebbero esserci testimoni.
In questo caso non siamo più semplicemente davanti a un danno provocato da un soggetto sconosciuto. La presenza di un responsabile identificabile può aprire altre possibilità per ottenere il risarcimento.
È quindi importante conservare fotografie, eventuali filmati, testimonianze e tutta la documentazione relativa all'accaduto, senza affidarsi soltanto alla segnalazione fatta alla compagnia.
Un atto vandalico non provoca necessariamente soltanto un danno estetico. Se qualcuno ha rigato una portiera, nella maggior parte dei casi l'automobile può continuare a circolare. Se invece sono stati tagliati uno o più pneumatici, rotto uno specchietto in modo pericoloso o danneggiati componenti indispensabili alla guida, il problema diventa anche pratico.
Prima di muovere il veicolo bisogna quindi chiedersi se sia ancora nelle condizioni di circolare in sicurezza.
Se la risposta è no, può essere necessario richiedere un intervento di assistenza. Attraverso Charlie24 è possibile richiedere online un soccorso stradale, conoscere preventivamente il prezzo e il tempo stimato di arrivo e, quando necessario, organizzare il recupero del veicolo.
Questo è un punto importante. La garanzia contro gli atti vandalici riguarda il danno subito dall'automobile; l'assistenza stradale riguarda invece la necessità di intervenire quando il veicolo rimane immobilizzato o necessita di soccorso.
Le due cose possono incontrarsi nello stesso episodio. Qualcuno potrebbe, per esempio, danneggiare l'auto in maniera tale da renderla inutilizzabile: la polizza atti vandalici potrebbe occuparsi del danno, mentre per spostare fisicamente il veicolo potrebbe servire un carroattrezzi.
Se nella tua assicurazione è compreso anche il soccorso stradale, è importante conoscere in anticipo modalità e limiti del servizio. Charlie24 ha dedicato un approfondimento proprio al rapporto tra soccorso stradale e assicurazioni nelle grandi città, spiegando quali problemi possono emergere quando si deve richiedere assistenza attraverso una copertura assicurativa.
Non esiste una risposta identica per tutti. Il valore dell'automobile è sicuramente uno degli elementi principali, ma non è l'unico.
Chi possiede un'auto nuova o di valore e la lascia abitualmente parcheggiata in strada può attribuire alla copertura un'utilità maggiore rispetto a chi utilizza un veicolo molto vecchio e dispone sempre di un garage privato.
Bisogna poi mettere sul piatto costo annuale della garanzia, valore dell'auto, franchigia, scoperto e massimale. Una polizza contro gli atti vandalici molto costosa e con una franchigia importante potrebbe essere poco interessante su un'automobile dal valore commerciale ormai basso.
Al contrario, basta pensare al costo necessario per riverniciare più pannelli di una vettura recente per capire perché questa garanzia possa avere senso per alcuni automobilisti.
La dicitura “atti vandalici” sulla polizza dice soltanto una parte della storia. Quello che conta realmente è ciò che viene scritto nelle condizioni: eventi coperti, esclusioni, franchigia, scoperto, massimale, modalità di denuncia e criteri utilizzati per determinare il rimborso.
È anche utile capire se la compagnia richiede particolari procedure per la riparazione e se esistono limitazioni legate all'età o al valore del veicolo.
Una decina di minuti spesi a leggere queste condizioni al momento della sottoscrizione possono evitare una sorpresa molto più sgradevole quando, magari mesi dopo, si torna al parcheggio e si trova una riga che attraversa due portiere.
Il danno alla carrozzeria può aspettare la carrozzeria. Un pneumatico tagliato, una ruota danneggiata o un altro problema che rende impossibile proseguire richiedono invece una soluzione immediata.
In questi casi la priorità è non aggravare il danno tentando di utilizzare comunque il veicolo. Se l'auto non può circolare in sicurezza, attraverso Charlie24 puoi richiedere il soccorso direttamente online e valutare l'intervento necessario.
La pratica assicurativa e il recupero dell'auto sono due problemi distinti: il primo stabilisce chi pagherà il danno, il secondo serve a toglierti concretamente dalla situazione in cui ti trovi. Quando qualcuno ha appena deciso di usare la tua auto come bersaglio della propria inciviltà, almeno questa distinzione conviene averla chiara.
Questo prodotto sarà presto disponibile in questo paese. Iscriviti alla nostra news letter per ricevere una notifica non appena sarà disponibile.
 Italiano
 België / Belgique
 Luxembourg
 France
 Italia
