Quando si acquista un'auto nuova, aggiungere una polizza Kasko può sembrare una scelta abbastanza naturale: il valore del veicolo è elevato e anche un incidente provocato per una semplice distrazione può trasformarsi in una spesa di migliaia di euro. Ma cosa succede dopo cinque, sette o dieci anni? Ha ancora senso pagare la Kasko su un'auto che non è più nuova?
La risposta non dipende soltanto dall'età della vettura. Bisogna mettere a confronto il suo valore attuale, il costo annuale della garanzia, le eventuali franchigie e soprattutto quanto sarebbe economicamente pesante affrontare personalmente una riparazione importante.
La caratteristica principale della Kasko è quella di poter coprire, secondo le condizioni previste dal contratto, i danni subiti dalla propria automobile anche quando l'incidente è stato provocato dal conducente.
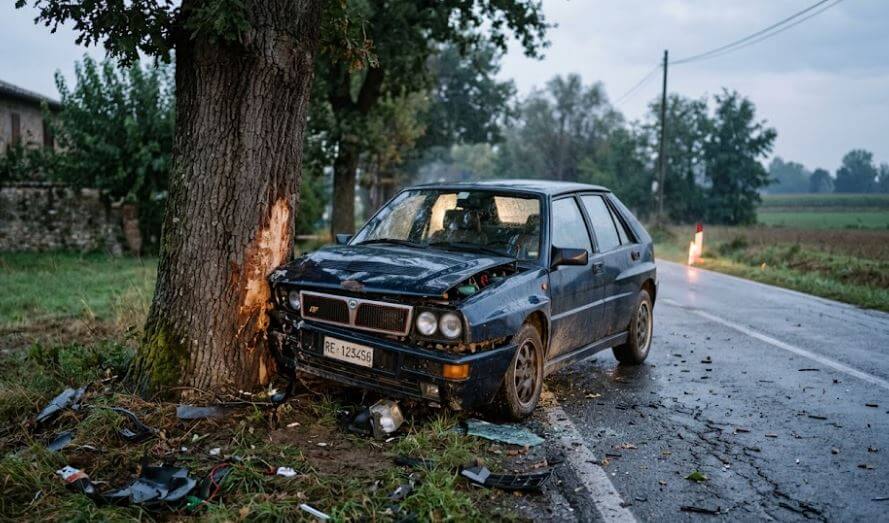
È questa la grande differenza rispetto alla RC Auto. Se perdi il controllo della vettura e urti un muretto, per esempio, la responsabilità civile non serve a pagare i danni della tua automobile. Una Kasko può invece intervenire anche in situazioni di questo tipo.
Le condizioni cambiano però notevolmente tra una compagnia e l'altra. Prima di sottoscriverla bisogna verificare eventi coperti, esclusioni, franchigia, scoperto e massimale. Il nome commerciale della garanzia, da solo, racconta soltanto metà della storia.
Quando si confrontano le assicurazioni è facile trovare formule differenti. La Kasko completa offre generalmente una protezione più ampia per i danni accidentali subiti dal proprio veicolo, anche quando non è coinvolta un'altra automobile.
La Mini Kasko, spesso proposta anche come copertura collisione, è normalmente più limitata e può intervenire soltanto in determinate circostanze, per esempio in caso di collisione con un altro veicolo identificato.
Naturalmente una copertura più ampia tende anche a costare di più. Ed è proprio qui che il valore residuo dell'automobile comincia a diventare decisivo.
Definire un'automobile semplicemente “vecchia” in base all'anno di immatricolazione è poco utile. Un SUV premium di cinque anni e una piccola utilitaria della stessa età possono avere valori commerciali completamente differenti.
Immaginiamo un'auto che, nonostante qualche anno sulle spalle, valga ancora 25.000 euro. Una riparazione importante della carrozzeria, magari accompagnata dalla sostituzione di fari LED, radar o sensori dei sistemi di assistenza alla guida, può essere molto costosa.
In una situazione simile continuare a mantenere una copertura Kasko può avere una logica economica, soprattutto se il premio richiesto è ragionevole rispetto al valore che si sta proteggendo.
Il ragionamento cambia quando il veicolo vale, per esempio, poche migliaia di euro e il costo della Kasko continua a rappresentare ogni anno una cifra significativa.
In questo caso bisogna chiedersi quanto si potrebbe realmente ricevere in caso di danno grave e quanto si sta spendendo per mantenere la copertura.
Se nell'arco di alcuni anni i premi pagati diventano una percentuale importante del valore commerciale residuo dell'auto, la Kasko può progressivamente perdere convenienza.
Non esiste però un'età precisa oltre la quale la risposta diventa automaticamente “no”. Il punto di svolta può arrivare dopo quattro anni per una vettura e dopo otto per un'altra.
C'è anche un aspetto personale che i semplici calcoli assicurativi non riescono a fotografare completamente.
Un'automobile può valere 10.000 euro sul mercato dell'usato, ma se perderla improvvisamente obbligasse il proprietario a spendere 25.000 o 30.000 euro per acquistare un veicolo equivalente alle proprie necessità, la protezione assicurativa potrebbe assumere un valore diverso.
Per decidere se mantenere la Kasko bisogna quindi considerare non soltanto quanto vale oggi l'auto, ma anche quanto sarebbe difficile sostenere economicamente un danno importante.
Supponiamo di avere una Kasko apparentemente economica, ma con una franchigia elevata. In caso di un piccolo danno da parcheggio potrebbe essere poco conveniente aprire un sinistro, perché una parte significativa della riparazione rimarrebbe comunque a carico dell'assicurato.
Lo stesso vale per lo scoperto percentuale. Per questo confrontare due polizze guardando esclusivamente il premio annuale può essere fuorviante.
Prima di rinnovare una Kasko su un'auto non più nuova conviene mettere sul tavolo quattro numeri: valore attuale della vettura, premio annuale, franchigia o scoperto e massimo indennizzo previsto.
Un altro errore abbastanza frequente è pensare che avere una Kasko significhi automaticamente essere protetti da qualsiasi cosa possa succedere all'automobile.
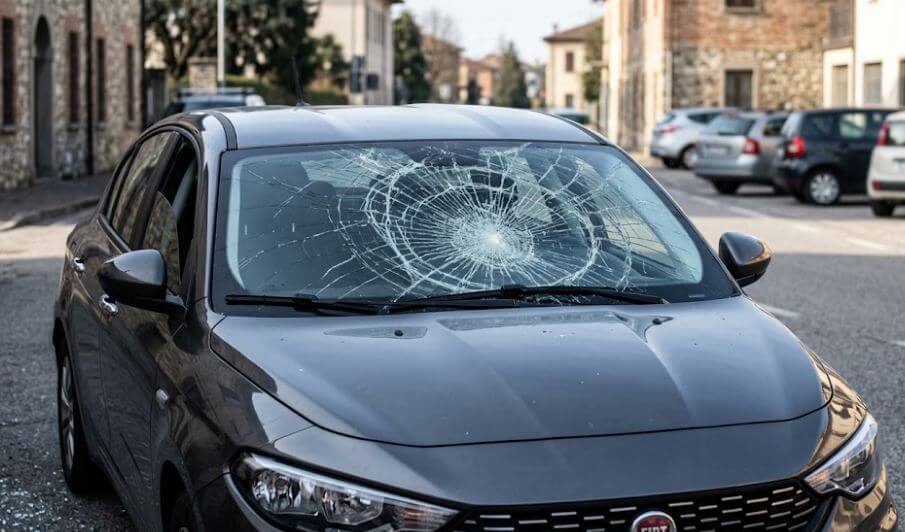
Non è necessariamente così. Atti vandalici, furto e incendio, eventi atmosferici e cristalli possono essere gestiti attraverso garanzie specifiche o pacchetti differenti, a seconda del contratto proposto dalla compagnia.
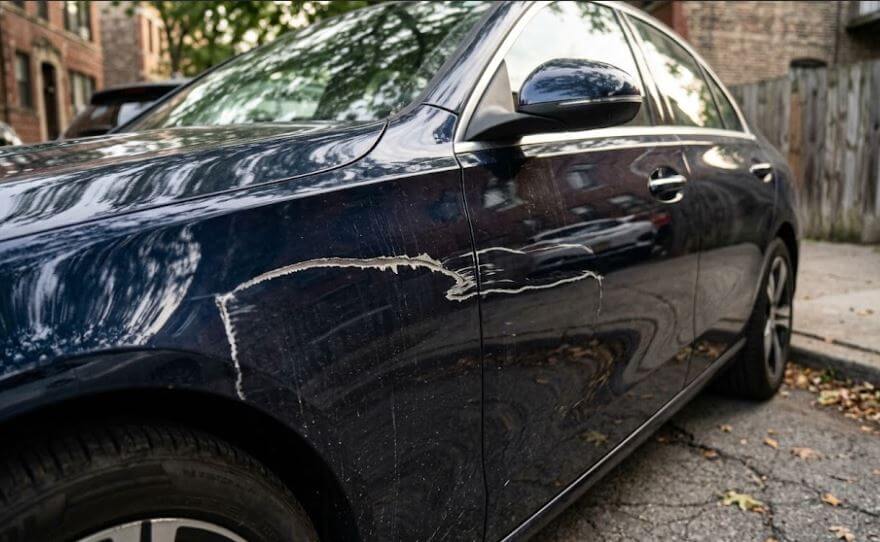
Se il rischio che ti preoccupa maggiormente è trovare l'automobile rigata, con uno specchietto divelto o con altri danni provocati volontariamente da qualcuno, abbiamo approfondito separatamente cosa copre l'assicurazione contro gli atti vandalici e quando può convenire.
Questo permette anche di costruire una polizza più razionale: invece di acquistare automaticamente tutte le garanzie disponibili, puoi valutare quali rischi vuoi realmente trasferire alla compagnia assicurativa.
La copertura per l'assistenza stradale merita un ragionamento diverso dalla Kasko. Anzi, con l'aumentare dell'età dell'automobile può diventare persino più interessante, perché cresce la possibilità di trovarsi alle prese con una batteria scarica, un problema meccanico o un altro guasto capace di immobilizzare il veicolo.
Anche in questo caso, però, bisogna leggere bene cosa comprende la propria assicurazione. Alcune coperture possono prevedere limiti sul traino, sulla distanza, sul numero degli interventi o sulla destinazione del veicolo.
La vera domanda è quindi se convenga pagare ogni anno questa garanzia insieme alla polizza oppure affidarsi a un servizio di soccorso stradale da utilizzare soltanto quando se ne presenta effettivamente la necessità.
Non esiste una soluzione universalmente migliore. Chi percorre moltissimi chilometri con un'automobile datata potrebbe preferire avere una copertura di assistenza già compresa nell'assicurazione. Chi invece utilizza poco l'auto potrebbe valutare diversamente il costo annuale della garanzia.
Charlie24 adotta un modello che consente di richiedere online il soccorso stradale quando serve, visualizzando il prezzo e il tempo stimato di arrivo prima di confermare la richiesta.
Il servizio è disponibile in tutta Italia e può essere utilizzato anche senza aver acquistato preventivamente una tradizionale copertura di soccorso insieme alla RC Auto.
Per esempio, chi rimane immobilizzato nella Capitale può richiedere il soccorso stradale Roma, mentre in Toscana è disponibile il servizio di soccorso stradale Firenze.
È interessante osservare come le esigenze assicurative possano cambiare con l'invecchiamento della vettura.
Quando l'auto è nuova e vale molto, il rischio economico maggiore può essere rappresentato da un incidente che provoca migliaia di euro di danni. Dopo diversi anni il valore della vettura diminuisce e spendere molto ogni anno per una Kasko completa può diventare meno interessante.
Parallelamente, però, aumentano chilometri e anzianità dei componenti. Batteria, alternatore, impianto di raffreddamento, componenti elettronici e parti meccaniche possono iniziare a creare qualche problema in più. La probabilità di aver bisogno di assistenza lungo la strada può quindi assumere un peso maggiore nella scelta delle coperture.
Non sarebbe quindi strano, dopo alcuni anni, decidere di rinunciare alla Kasko mantenendo invece una forma di protezione o una soluzione pronta per il soccorso stradale.
La convenienza tende a diminuire quando il valore residuo dell'automobile è basso rispetto al premio richiesto, soprattutto in presenza di franchigie elevate.
Per una vettura dal valore modesto può avere più senso accettare personalmente il rischio di un danno accidentale e destinare il denaro risparmiato sul premio a un piccolo fondo per manutenzione e imprevisti.
Il discorso è diverso per un'auto che, pur avendo diversi anni, conserva un valore elevato. Alcuni modelli premium, SUV, sportive e vetture particolarmente richieste sul mercato dell'usato possono rendere sensato mantenere la Kasko più a lungo.
Il momento del rinnovo assicurativo è l'occasione giusta per smettere di replicare automaticamente la polizza dell'anno precedente.
Controlla quanto vale oggi la tua automobile e confrontalo con quanto spendi complessivamente per le garanzie accessorie. Poi chiediti quali eventi avresti realmente difficoltà a pagare di tasca tua.
Potresti scoprire che una Kasko completa non è più economicamente giustificata, ma che vuoi continuare a proteggerti contro furto, eventi atmosferici o atti vandalici. Oppure potresti concludere esattamente il contrario.
Dire che “dopo cinque anni la Kasko non conviene” sarebbe una regola comoda, ma troppo semplicistica. Un'automobile non perde valore seguendo una tabella uguale per tutti e nemmeno la situazione economica degli automobilisti è identica.
La Kasko continua ad avere senso finché il costo necessario per trasferire il rischio all'assicurazione è proporzionato al valore che stai proteggendo. Quando questo rapporto si rompe, può essere il momento di ridurre le coperture.
Il soccorso stradale segue invece una logica differente. Un'auto che vale meno può comunque lasciarti fermo a centinaia di chilometri da casa. Per questo, anche quando decidi di alleggerire la polizza, vale la pena sapere in anticipo come comportarti in caso di guasto e quale servizio utilizzare.
E forse è proprio questa la distinzione più utile: la Kasko protegge soprattutto il valore economico dell'auto; il soccorso stradale protegge la possibilità di non rimanere bloccato quando quell'auto decide di non andare più da nessuna parte.
Questo prodotto sarà presto disponibile in questo paese. Iscriviti alla nostra news letter per ricevere una notifica non appena sarà disponibile.
 Italiano
 België / Belgique
 Luxembourg
 France
 Italia
