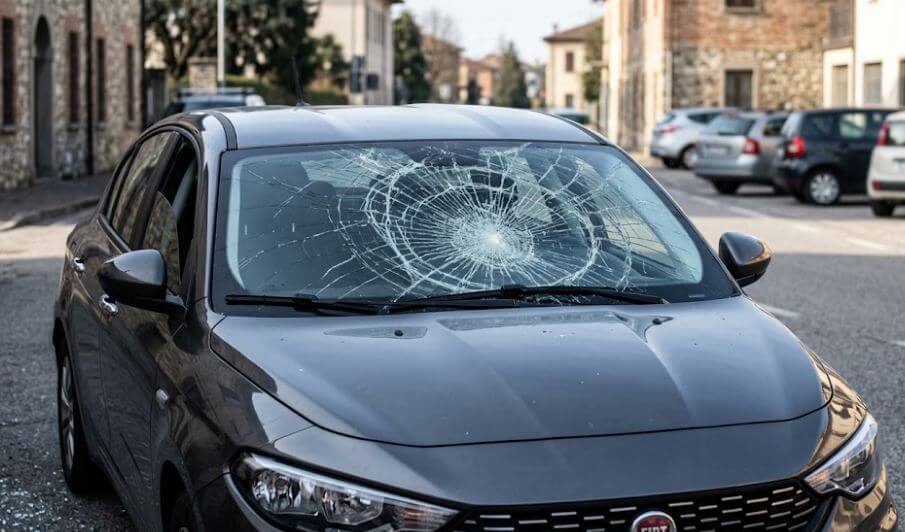
Basta un piccolo sasso sollevato dall'auto che precede per trasformare un normale viaggio in autostrada in una visita dal riparatore. All'inizio sul parabrezza compare magari soltanto un puntino, poi una mattina quella piccola scheggiatura è diventata una crepa lunga diversi centimetri. È proprio in situazioni come questa che entra in gioco la polizza cristalli auto.
Si tratta di una garanzia accessoria che può essere aggiunta alla normale RC Auto e che, nei limiti previsti dal contratto, permette di ottenere il rimborso per la riparazione o la sostituzione dei vetri del veicolo.
Ma quali vetri sono realmente coperti? La sostituzione del parabrezza viene sempre pagata completamente? E soprattutto, conviene aggiungere la garanzia cristalli alla propria assicurazione?
La funzione principale della garanzia è abbastanza intuitiva: proteggere l'assicurato dalle spese necessarie per riparare o sostituire i cristalli dell'automobile in caso di rottura accidentale.
Il parabrezza anteriore è naturalmente il caso più comune, perché è anche il vetro maggiormente esposto durante la circolazione. Un sassolino proiettato da un altro veicolo può provocare una scheggiatura anche quando si sta guidando normalmente e senza alcuna possibilità di evitare l'impatto.
A seconda della compagnia e del contratto, la copertura può comprendere anche lunotto posteriore e vetri laterali. Non bisogna però presumere che qualsiasi elemento trasparente presente sull'automobile rientri automaticamente nella garanzia.
Per esempio, tetto panoramico, specchietti, gruppi ottici e altri elementi possono essere esclusi oppure soggetti a condizioni specifiche. Prima di sottoscrivere la polizza è quindi importante controllare esattamente quali componenti vengono considerati “cristalli”.
Quando un sasso colpisce il parabrezza, il primo pensiero è spesso quello di dover sostituire completamente il vetro. Fortunatamente non è sempre necessario.
Una piccola scheggiatura può, in determinate condizioni, essere riparata con apposite resine. La possibilità di intervenire dipende però dalle dimensioni e dalla posizione del danno e dalle caratteristiche del vetro.
Intervenire rapidamente può fare una grande differenza. Vibrazioni, sbalzi termici e buche possono infatti trasformare progressivamente una piccola scheggiatura in una crepa molto più estesa.
Quando il danno diventa troppo grande o interessa una zona critica del parabrezza, la sostituzione può diventare inevitabile.
È proprio qui che la garanzia cristalli può diventare interessante. Il parabrezza di un'automobile moderna non è più necessariamente una semplice superficie di vetro.
Su molti modelli ospita telecamere e sensori utilizzati dai sistemi ADAS, come mantenimento della corsia, riconoscimento della segnaletica e frenata automatica di emergenza.
Dopo la sostituzione può quindi essere necessario effettuare anche la calibrazione di questi dispositivi. Il costo complessivo dell'intervento può diventare sensibilmente superiore rispetto a quello necessario su un'automobile più semplice e meno recente.
Quando si valuta una polizza cristalli, è quindi utile verificare anche se il contratto comprende le eventuali operazioni di calibrazione dei sistemi di assistenza alla guida.
Come accade per molte garanzie accessorie, leggere semplicemente “cristalli inclusi” nel preventivo assicurativo non è sufficiente per capire quanto si è realmente protetti.
Una delle prime cose da verificare è il massimale, cioè l'importo massimo che la compagnia è disposta a riconoscere secondo quanto stabilito dal contratto.
Può essere prevista anche una franchigia, cioè una parte della spesa che rimane comunque a carico dell'assicurato, oppure uno scoperto calcolato percentualmente.
Questi dettagli diventano particolarmente importanti sulle vetture dotate di parabrezza tecnologicamente complessi. Un massimale troppo basso potrebbe infatti non essere sufficiente a coprire completamente sostituzione e interventi successivi.
Anche questa condizione merita attenzione. Alcune compagnie prevedono condizioni economiche differenti a seconda che l'assicurato utilizzi una struttura convenzionata oppure scelga autonomamente dove effettuare la riparazione.
La franchigia potrebbe, per esempio, essere ridotta o eliminata utilizzando un centro appartenente alla rete indicata dall'assicurazione.
Prima di far sostituire il parabrezza è quindi consigliabile aprire la pratica e verificare la procedura prevista. Far eseguire immediatamente il lavoro e chiedere il rimborso successivamente potrebbe non essere la soluzione prevista dalla propria polizza.
Qui entriamo in un terreno nel quale le condizioni contrattuali diventano fondamentali.
Un parabrezza danneggiato accidentalmente da un sasso durante la marcia e un finestrino deliberatamente rotto da qualcuno durante la notte sono due eventi con una natura differente.
Il secondo potrebbe rientrare nella garanzia contro gli atti vandalici oppure essere gestito diversamente in funzione delle condizioni della compagnia e delle coperture sottoscritte.
Abbiamo dedicato un approfondimento specifico proprio all'assicurazione contro gli atti vandalici, cosa copre e quando conviene.
La cosa importante è non dare per scontato che la presenza della garanzia cristalli renda automaticamente indennizzabile qualsiasi rottura di un vetro, indipendentemente dalla causa.
Un ragionamento simile vale per la Kasko. Anche una copertura molto ampia non dovrebbe essere interpretata come un generico “qualunque cosa succeda all'auto viene pagata”.
Le garanzie possono sovrapporsi in alcuni casi oppure intervenire in circostanze differenti. Per questo, quando si costruisce una polizza con numerose coperture accessorie, è utile verificare che cosa sia già compreso e quali rischi rimangano effettivamente scoperti.
Se stai valutando quanto abbia ancora senso mantenere determinate garanzie su una vettura con qualche anno alle spalle, puoi leggere anche il nostro approfondimento sulla polizza Kasko su un'auto usata e quando conviene mantenerla.
Dipende dall'entità e dalla posizione del danno. Una piccolissima scheggiatura e un parabrezza attraversato da una grande crepa non possono essere trattati nello stesso modo.
Se il danno è limitato è opportuno farlo controllare rapidamente, anche per evitare che possa estendersi. La situazione diventa invece molto più delicata quando la rottura interessa il campo visivo del conducente, la crepa è estesa oppure il vetro appare instabile.
Il parabrezza non serve soltanto a riparare chi guida da vento e pioggia: è un elemento importante per la sicurezza e la visibilità. Continuare a guidare con un vetro seriamente compromesso significa inoltre esporsi al rischio che vibrazioni, buche e sollecitazioni facciano peggiorare rapidamente la rottura.
In presenza di un danno importante al parabrezza anteriore, quindi, la scelta prudente è non mettersi alla guida e organizzare il recupero del veicolo.
Immagina di trovare il parabrezza pesantemente danneggiato dopo aver lasciato l'auto parcheggiata oppure di subire una rottura importante mentre sei in viaggio. Anche se il motore funziona perfettamente, questo non significa che il veicolo sia necessariamente nelle condizioni di proseguire.
Quando il danno compromette la visibilità o rende insicuro continuare, è meglio evitare il classico tentativo di “arrivare piano piano fino all'officina”.
Attraverso il servizio di autosoccorso stradale Charlie24 è possibile richiedere assistenza per il recupero e, quando necessario, il trasporto del veicolo. La piattaforma permette di effettuare la richiesta online e conoscere preventivamente prezzo e tempo stimato di arrivo.
In questo modo puoi occuparti successivamente della pratica assicurativa e della sostituzione del cristallo senza aggiungere al danno già subito il rischio di guidare un'automobile con un parabrezza seriamente compromesso.
È una di quelle garanzie per le quali il ragionamento non dovrebbe basarsi soltanto sul valore complessivo dell'automobile.
Su una vettura non più recente, per esempio, potrebbe essere diventato poco conveniente mantenere una Kasko completa, mentre la sostituzione del parabrezza può continuare a rappresentare una spesa importante.
La garanzia cristalli può quindi avere senso anche su un'auto con diversi anni di vita, soprattutto se il costo annuale della copertura è contenuto e il veicolo monta un parabrezza costoso.
Al contrario, una garanzia con premio elevato, massimale basso e franchigia importante potrebbe risultare meno interessante.
C'è un piccolo esercizio che può aiutare a decidere se mantenere la copertura: informarsi sul costo indicativo della sostituzione del proprio parabrezza, comprese le eventuali operazioni necessarie sui sistemi ADAS.
A quel punto è molto più semplice confrontare quella cifra con premio annuale, franchigia e massimale della polizza cristalli.
Se una sostituzione rappresenterebbe una spesa difficile da assorbire e la garanzia costa relativamente poco, proteggerla attraverso l'assicurazione può avere senso. Se invece il rischio economico è modesto rispetto a quanto viene richiesto ogni anno, si può valutare diversamente.
La polizza cristalli è relativamente semplice rispetto ad altre garanzie assicurative, ma anche qui sono i dettagli a fare la differenza. Prima di sottoscriverla controlla quali vetri sono coperti, il massimale, la franchigia, le eventuali strutture convenzionate e la copertura della calibrazione ADAS.
E soprattutto non ignorare una scheggiatura soltanto perché è piccola. Farla controllare rapidamente può consentire una riparazione molto più semplice rispetto alla sostituzione dell'intero parabrezza.
Se invece il vetro anteriore è seriamente danneggiato e la visibilità non è più adeguata, cambia completamente la priorità: prima viene la sicurezza, poi la pratica assicurativa. Lascia l'auto ferma e, se necessario, richiedi l'intervento del soccorso stradale per portarla dove potrà essere riparata senza trasformare un vetro rotto in un rischio sulla strada.
Questo prodotto sarà presto disponibile in questo paese. Iscriviti alla nostra news letter per ricevere una notifica non appena sarà disponibile.
 Italiano
 België / Belgique
 Luxembourg
 France
 Italia
